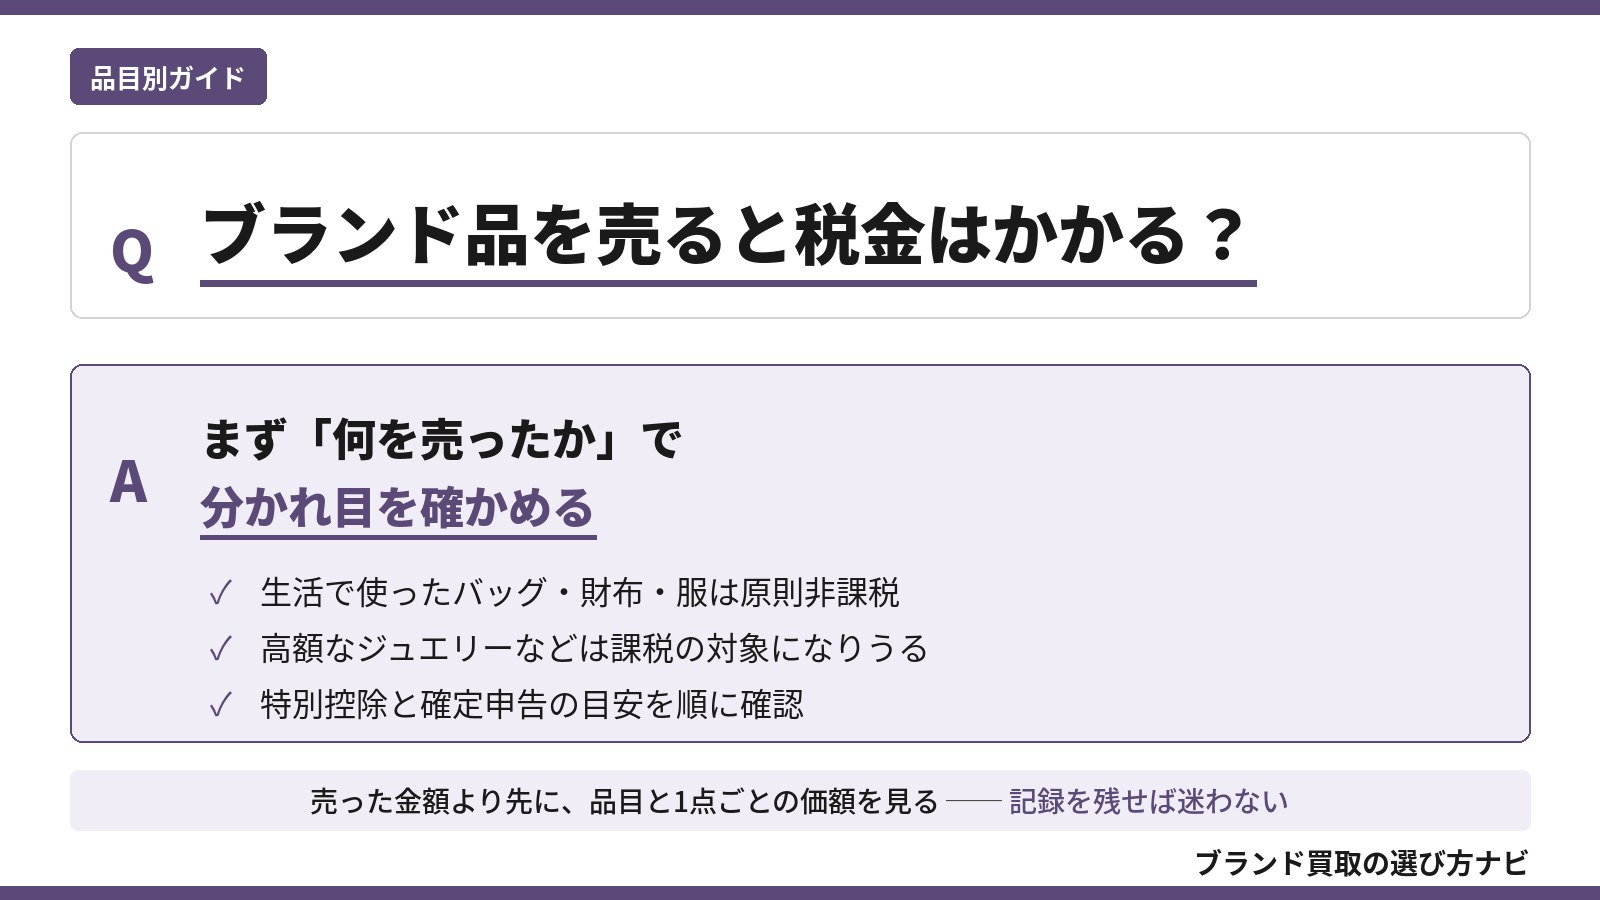
ブランド品を買取に出したときの税金は、バッグ・財布・服など生活で使っていた品なら原則としてかかりません。所得税の対象になりうるのは、宝石や貴金属を使ったジュエリーなどで、1個(1組)の売却価額が30万円を超える品を売って利益が出た場合です。その場合も、その年の譲渡益の合計から最大50万円の特別控除を差し引けるため、譲渡益が50万円以内なら課税される所得は残りません。本記事では、品目ごとの線引き、確定申告が必要になる場面、計算の手順、相続した品の扱い、残しておきたい記録まで、所得税法と国税庁の公表資料に沿って整理します。
「去年まとめて売ったブランド品、確定申告しないといけないのかな。」
買取店の前で売り手の方に話を聞いていると、査定額の次によく出てくるのがこの心配です。とくに、何十万円という値の付いた時計やジュエリーを手放した人ほど、売ったあとで税金のことが気になり始めます。
この記事では、ブランド品の売却に税金がかかるかどうかを、「何を売ったか」「いくらで売ったか」「利益が出たか」の順に確かめられるよう整理しました。高い値の付きやすいブランドジュエリーと時計を中心に、確定申告が必要になる場面と、売る前に残しておきたい記録まで解説します。
この記事の前提
本記事は、所得税法・所得税法施行令の条文と国税庁のタックスアンサー(現在の法令等に基づく掲載)をもとに、制度の仕組みを整理したものです。執筆者は税理士ではありません。実際に申告が必要かどうか、個別の品がどの区分に当たるかは、所轄の税務署または税理士に確認してください。金地金や金貨など地金そのものの売却は、本記事では扱いません。
この記事の結論
- バッグ・財布・服:生活で使っていた品は「生活用動産」として、売っても原則として所得税はかかりません(所得税法第9条)
- ジュエリーなど:貴金属や宝石を使った製品などで、1個(1組)の価額が30万円を超える品は非課税の対象から外れます(所得税法施行令第25条)
- 特別控除:課税の対象になる品でも、その年の譲渡益の合計から最大50万円を差し引けます。持っていた期間が5年を超える品は、残りの2分の1が他の所得と合算されます
- 確定申告:会社員などで給与以外の所得の合計が20万円以下なら、所得税の確定申告は原則不要です。ただし条件があります
- 記録:購入時の領収書・保証書と買取明細を残しておくと、取得費の計算にも査定にも役立ちます
目次
ブランド品を売っても多くは非課税 ── 「生活用動産」という考え方
ブランド品の売却は、生活で使っていたバッグ・財布・服などであれば、所得税法上の「生活用動産」の譲渡として原則として非課税です。利益が出ても損が出ても、申告の対象になりません。
所得税法第9条第1項第9号は、自分や家族が生活に使う家具、じゅう器、衣服などの資産を売って得た所得を、所得税を課さない所得として定めています。国税庁のタックスアンサーも、家具やじゅう器、通勤用の自動車、衣服などの生活に通常必要な動産の譲渡による所得には課税されないと説明しています(国税庁 タックスアンサー No.3105 譲渡所得の対象となる資産と課税方法)。
普段使いのブランドバッグや財布、ブランドの服は、この生活用動産に当たるのが一般的です。たとえば数十万円で買ったバッグを数年使って売り、買ったときより高く売れたとしても、生活用動産であれば所得税はかかりません。
反対に、買った値段より安く売れて損が出た場合も、その損はなかったものとみなされます(所得税法第9条第2項)。給与などほかの所得から差し引くことはできません。
ただし、使うためではなく値上がりを見込んで買い、未使用のまま保管していた品などは、生活に使う資産とは言いにくい場合があります。目的によって扱いが変わりうる点は、迷ったときに税務署で確認してください。
課税の対象になりうるのは「1個30万円超」のジュエリーなど ── 品目ごとの線引き
ブランド品のうち所得税の対象になりうるのは、宝石や貴金属を使ったジュエリーなどで、1個(1組)の価額が30万円を超える品です。バッグや財布はこの列挙に入っていないため、生活に使っていた品であれば金額にかかわらず非課税として扱われます。
所得税法施行令第25条は、生活用動産のうち、1個または1組の価額が30万円を超える次の品を非課税の範囲から外しています。
- 「貴石、半貴石、貴金属、真珠及びこれらの製品、べつこう製品、さんご製品、こはく製品、ぞうげ製品並びに七宝製品」
- 「書画、こつとう及び美術工芸品」
ブランド品に当てはめると、品目ごとの線引きは次のように整理できます。
ブランド品の品目と、売ったときの所得税の扱い(所得税法第9条・同施行令第25条に基づく整理)
| 品目 | 生活に使っていた場合の扱い | 確かめたい点 |
|---|---|---|
| バッグ・財布・小物 | 施行令第25条の列挙に入らず、原則非課税 | 使う目的で持っていた品か |
| 服・靴 | 衣服として原則非課税 | 使う目的で持っていた品か |
| ジュエリー(K18・プラチナ・ダイヤなど) | 1個(1組)30万円超なら非課税の対象外 | 1点ごとの価額、セットで1組になるか |
| 時計 | ケースやブレスが金・プラチナの製品で30万円超なら対象になりうる | 素材。ステンレスなど列挙外の素材の時計は判断に迷いやすい |
| 美術工芸品・骨董 | 1個(1組)30万円超なら非課税の対象外 | 品物の性質 |
※ 法令の列挙をもとにした一般的な整理です。個別の品がどの区分に当たるかは、所轄の税務署で確認してください。
注意したいのは、30万円が「利益」ではなく「1個(1組)の価額」で判定される点です。たとえば25万円で売れたリングは、利益が出ていても30万円以下なので、生活に使っていた品であれば非課税の範囲に入ります。ネックレスとイヤリングのように組で使う品は、組全体の価額で考えます。
時計は品目としては列挙されていませんが、金やプラチナを使った製品であれば「貴金属の製品」に当たりうるため、高額な品ほど注意が必要です。一方、ステンレスの時計は一般に生活用動産として扱われると考えられますが、断定はできません。高額なブランド時計を売るときは、事前に税務署へ相談しておくと安心です。時計を売るときの付属品や型番の確かめ方は、ロレックスの買取先を目的別に比較した記事で、ジュエリーの値段の決まり方はカルティエの買取先を比較した記事で解説しています。バッグや財布の売り方はブランドバッグの買取・ブランド財布の買取の各記事をご覧ください。
確定申告が必要になるのはどんなとき ── 会社員の「20万円」と、その条件
ブランド品を売って確定申告が必要になるのは、30万円超のジュエリーなど課税の対象になる品を売り、50万円の特別控除を差し引いてもなお所得が残り、ほかの申告不要の条件にも当たらない場合です。生活用動産だけを売った場合は、申告の対象になりません。
会社員など給与所得者の場合、国税庁は、給与を1か所から受けていてその全部が源泉徴収の対象となる人について、給与所得と退職所得以外の所得の合計額が20万円を超える人は確定申告が必要だと案内しています(国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人)。裏を返すと、条件に当てはまる会社員で、ジュエリーの売却で生じた所得を含めて給与以外の所得が20万円以下なら、所得税の確定申告は原則として不要です。
この20万円の目安には、次のような条件があります。
- 判定する金額:売った金額ではなく、取得費や特別控除を差し引いたあとの所得金額で判定します
- 対象になる人:給与を2か所以上から受けている人や、年末調整を受けていない人は、判定の方法が異なります
- ほかの申告をする場合:医療費控除などで確定申告をするときは、20万円以下の所得も含めて申告します
- 住民税:所得税の確定申告が不要でも、住民税の申告が別に必要になる場合があります。お住まいの市区町村で確認してください
給与所得者でない人や年金を受け取っている人は、判定の基準が異なります。ジュエリーや高額な時計を売った年は、売った品と金額を控えたうえで、税務署に相談すると確実です。
課税される場合の計算 ── 50万円の特別控除と「5年」の区分
課税の対象になるジュエリーなどを売った場合の所得は、売った金額から取得費と売るためにかかった費用を差し引いた「譲渡益」から、最大50万円の特別控除を差し引いて求めます。持っていた期間が5年を超える品は、残った金額の2分の1が他の所得と合算されます。
国税庁のタックスアンサーによると、土地・建物・株式等以外の資産の譲渡による所得は、給与所得などほかの所得と合算する総合課税の対象です。計算の流れは次のとおりです(国税庁 タックスアンサー No.1460 譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき))。
- 売った金額 -(取得費 + 売るためにかかった費用)= 譲渡益
- 譲渡益 - 特別控除(短期・長期を合わせて最高50万円)= 譲渡所得の金額
- 取得から5年以内に売った品(短期)は全額を、5年を超えて持っていた品(長期)は2分の1を、給与などほかの所得と合算
特別控除は、短期の譲渡益から先に差し引きます。譲渡益が50万円に満たない場合は、その譲渡益の額が控除額になります(所得税法第33条)。
計算例(仕組みを示すための仮の数字です)
例1:3年前に80万円で買ったダイヤのリングを100万円で売った場合
譲渡益は20万円。50万円の特別控除の範囲に収まるため、譲渡所得の金額は0円です。
例2:10年前に150万円で買ったブランドジュエリーを230万円で売った場合
譲渡益80万円から特別控除50万円を差し引いて30万円。長期のため、ほかの所得と合算されるのはその2分の1の15万円です。
取得費は、原則としてその品を買ったときの代金などです。買ったときの金額が分からない場合や、贈られた品・相続した品の場合は数え方が変わるため、税務署で確認してください。また、30万円を超えるジュエリーなどを売って損が出た場合、その損は給与などほかの所得から差し引くことはできません(所得税法第69条第2項、同施行令第178条)。
繰り返し売るなら扱いが変わる ── 転売は「譲渡所得」ではなくなる
ブランド品を利益目的で仕入れて継続的に売っている場合、その所得は譲渡所得ではなく、事業所得や雑所得として扱われます。生活用動産の非課税や50万円の特別控除は、こうした売買には当てはまりません。
国税庁のタックスアンサーNo.3105は、資産を継続的に反復して譲渡している場合の所得を、事業所得または雑所得として課税されるものに挙げています。フリマアプリなどでブランド品を仕入れて売る行為を繰り返していれば、手元の不要品を手放すのとは別の話になります。
反対に、自分で使っていたバッグや財布を、買取店でもフリマアプリでも一度に売るだけなら、売り先によって扱いが変わるわけではありません。分かれ目は売り先ではなく、何を、どんな目的で売ったかです。
相続したブランド品を売るとき ── 取得の時期と取得費は引き継がれる
相続した遺品のブランド品を売るときも、考え方の順番は同じです。生活用動産に当たる品であれば原則として非課税で、30万円を超えるジュエリーなどは、亡くなった人が買った時期と取得費を引き継いで計算します。
所得税法第60条は、相続や贈与で取得した資産を売った場合、受け継いだ人がその資産を引き続き持っていたものとみなすと定めています。そのため、親が20年前に買ったジュエリーを相続して売った場合、持っていた期間は親が買ったときから数えることになり、長期の扱いになるのが一般的です。
なお、売却にかかる所得税と、相続そのものにかかる相続税は別の制度です。遺品が生活用動産に当たるかどうかは品物や使われ方によって判断が分かれることがあるため、遺品の整理と相続の手続きが重なる場合は、税理士にまとめて相談すると整理しやすくなります。
売る前に残しておきたい記録 ── 領収書・保証書・買取明細
ブランド品を売る前に残しておきたい記録は、購入時の領収書、購入日の入った保証書、そして売ったときに受け取る買取明細の3つです。課税の対象になる品では取得費と持っていた期間の根拠になり、課税されない品でも査定の材料になります。
- 購入時の領収書・レシート:取得費を確かめる根拠になります。クレジットカードの利用明細も手がかりになります
- 保証書(ギャランティカード):購入日が記載されていれば、持っていた期間が5年を超えるかの判断材料になります。査定では、正規に販売された記録として評価の根拠にもなります
- 買取明細(計算書):いつ、何を、いくらで売ったかの記録です。複数の品をまとめて売った場合も、品ごとの金額を確かめられるよう保管しておきます
同じ記録は、査定額を確かめるうえでも役立ちます。付属品が揃っている品ほど製品として再販しやすく、評価を受けやすいからです。どこに売るかを決める段階では、ブランド買取のおすすめ買取店を比較した記事で、店の業態ごとの違いを確かめてください。
ブランド品の買取と税金のよくある質問
Qブランド品を買取に出したら税金はかかりますか?
ブランド品を買取に出しても、生活で使っていたバッグ・財布・服などは生活用動産として原則非課税です。宝石や貴金属を使ったジュエリーなどで1個(1組)の価額が30万円を超える品を売って利益が出た場合は課税の対象になりえますが、その年の譲渡益から最大50万円の特別控除を差し引けます。
Q高額なブランド時計を売ったら確定申告は必要ですか?
高額なブランド時計を売った場合の確定申告の要否は、素材と利益の有無で変わります。金やプラチナを使った時計で30万円を超える品は課税の対象になりえます。利益から50万円の特別控除を差し引いて所得が残り、会社員なら給与以外の所得が20万円を超える場合などに申告が必要です。素材の判断に迷う時計は税務署に確認してください。
Qジュエリーを買った値段より安く売って損をした場合はどうなりますか?
ジュエリーを買った値段より安く売って損が出ても、その損を給与などほかの所得から差し引くことはできません。30万円以下の生活用動産の損はなかったものとみなされ、30万円を超えるジュエリーなどの損も、ほかの所得とは相殺できない決まりです。
Qフリマアプリでブランド品を売った場合も同じ扱いですか?
フリマアプリで売った場合も、自分で使っていた品を手放すだけなら、買取店に売った場合と同じ考え方です。一方、利益目的で仕入れて売ることを繰り返している場合は、譲渡所得ではなく事業所得や雑所得として扱われ、生活用動産の非課税や50万円の特別控除は当てはまりません。
Q親の遺品のブランド品を売ったら税金はかかりますか?
親の遺品のブランド品を売った場合も、生活用動産に当たる品は原則非課税です。30万円を超えるジュエリーなどは、親が買った時期と取得費を引き継いで計算するため、長期の扱いになるのが一般的です。相続税とは別の制度で、判断が分かれることもあるため、税務署や税理士に確認してください。
まとめ ── ブランド品の税金は「何を売ったか」から確かめる
ブランド品の買取にかかる税金は、生活で使っていたバッグ・財布・服なら原則かからず、1個(1組)30万円を超えるジュエリーなどで利益が出た場合に限って、50万円の特別控除を差し引いたうえで課税の対象になります。会社員なら、給与以外の所得の合計が20万円以下で確定申告が原則不要になる、という目安も条件付きで使えます。
迷ったら、売った品を「バッグ・財布・服」と「30万円を超えそうなジュエリーや時計」に分け、後者だけ購入時の記録と買取明細を揃えてください。そのうえで、個別の判断は所轄の税務署か税理士に確認するのが確実です。
何を売ったかを分けて控えておく。それだけで、売ったあとの心配の大半は、自分で確かめられる問いに変わります。
執筆・監修者コメント
藤井 舞子 経済ジャーナリスト
駅前の買取店で話を聞くと、税金を気にしている人の多くは「売った金額の大きさ」で心配しています。ところが制度の上で分かれ目になるのは、金額より先に「何を売ったか」です。バッグをまとめて売った人と、ダイヤのリングを1点売った人とでは、同じ金額でも扱いが変わります。私自身、取材で制度を調べ直して、この順番で考えると迷いが減ると感じました。
藤井舞子のプロフィールを見る